يجد السوق البحري لفحم الكوك عالي الجودة دعماً صلباً ليس من توليد الطاقة، بل من ركيزة الاقتصاد الصناعي: إنتاج الصلب العالمي. رغم الرياح الاقتصادية المعاكسة في بعض المناطق، يستمر التطوير الواسع للبنية التحتية والتحضر في دعم الطلب على مواد أفران الصهر.
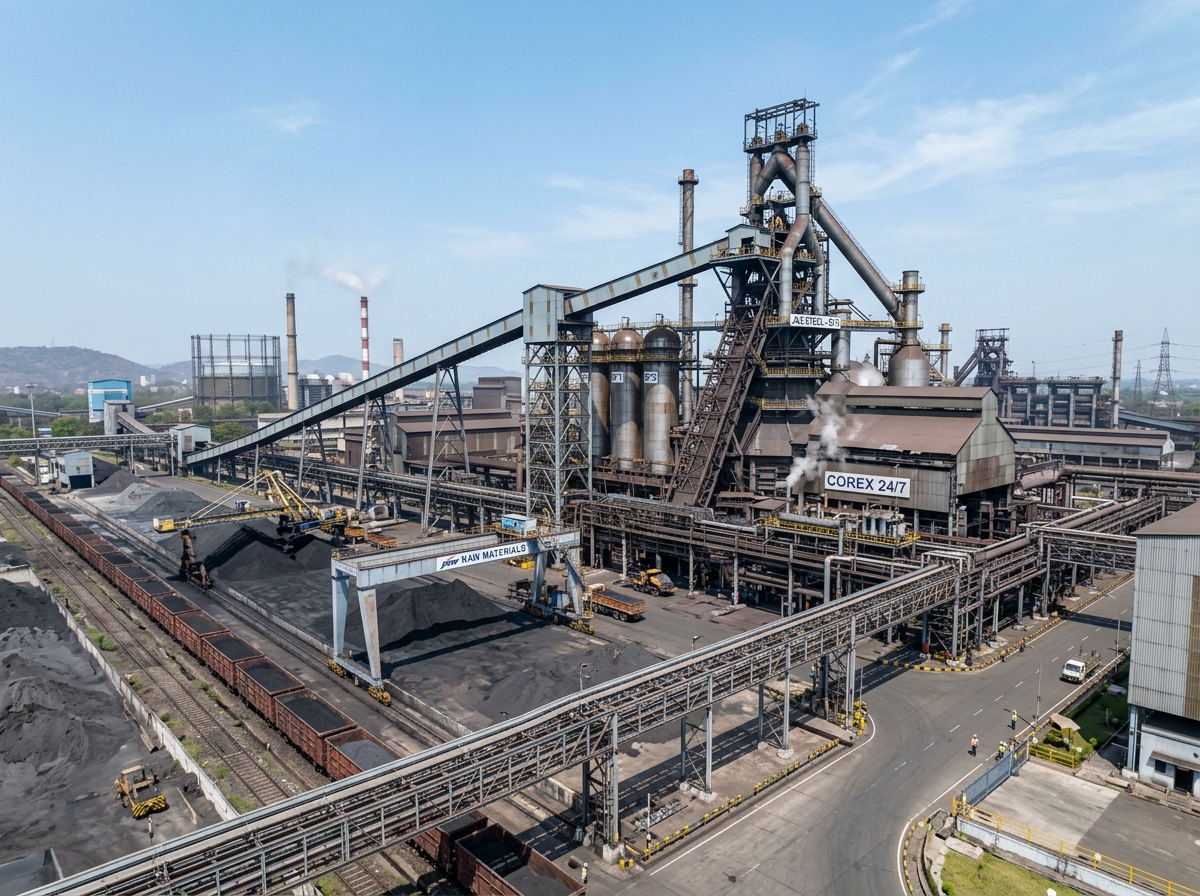
يُولى اهتمام كبير لتقنيات «الصلب الأخضر»، لكن الواقع أن الغالبية العظمى من الصلب العالمي ما زالت تُنتَج عبر مسار الفرن العالي–فرن الأكسجين الأساسي (BF-BOF) الذي يعتمد بقوة على الفحم المعدني. مشاريع البناء — من الجسور والسكك إلى الأبراج في الدول النامية — تتطلب كميات هائلة من الصلب، ما يُبقي أفران الصهر خارج الصين عند معدلات تشغيل مرتفعة.
تشير التقارير إلى ضيق مستمر في عرض فحم الكوك الصلب الممتاز (PHCC). سنوات من نقص الاستثمار في طاقة تعدينية جديدة في مناطق التصدير الرئيسية، مع تحديات جيولوجية في العمليات القائمة، قيدت نمو العرض. يعني هذا القيد الهيكلي أن أي ارتفاع في طلب مصانع الصلب يتحول سريعاً إلى شح في السوق.
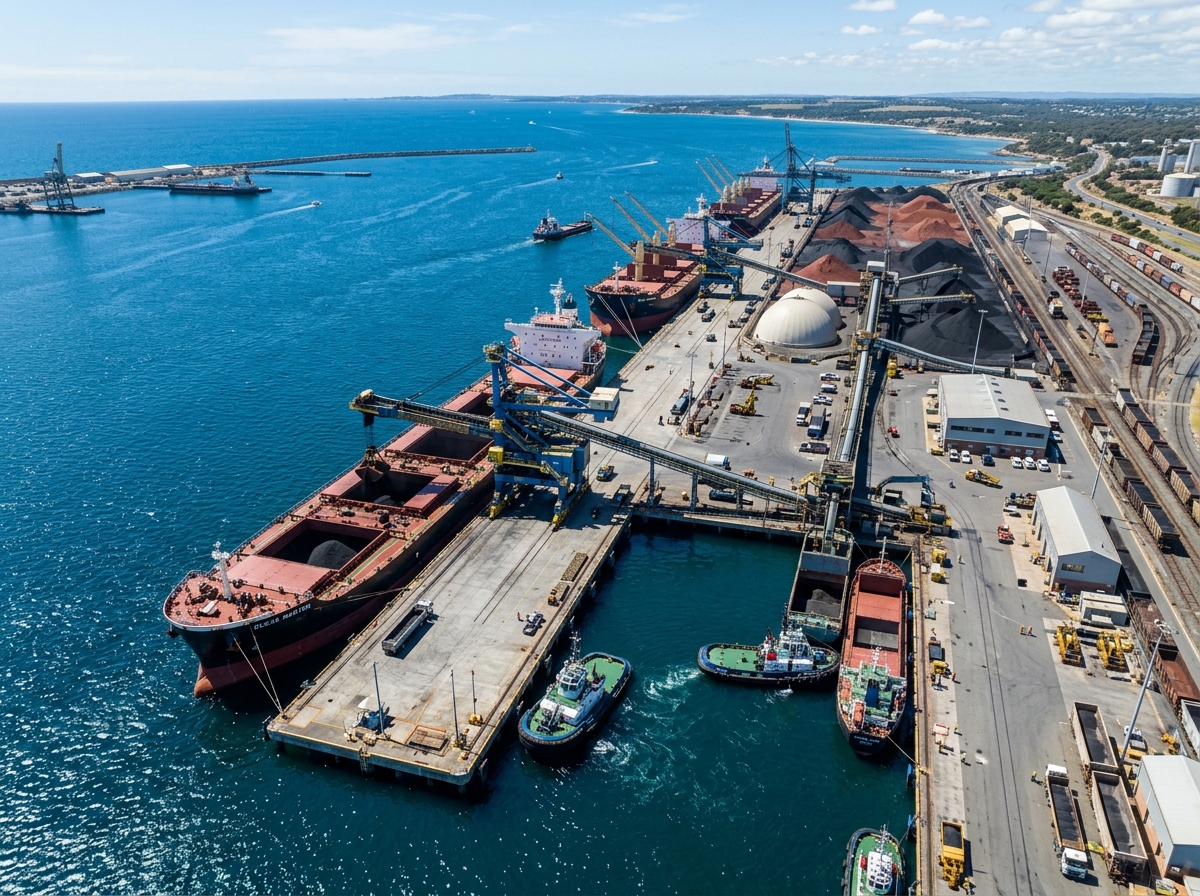
يخلق ذلك بيئة سعرية داعمة لمصدّري الفحم المعدني في الأجل المتوسط. تتنافس مصانع الصلب — خاصة في الهند وجنوب شرق آسيا حيث تتوسع الطاقة — على إمدادات آمنة من فحم الكوك عالي الجودة ومواد الحقن المسحوق (PCI) لتحسين أداء الأفران.
ارتباط الإنفاق على البنية التحتية بطلب الفحم المعدني يبقى وثيقاً. ما دام العالم يبني، ستستمر الحاجة إلى فحم كوك موثوق عالي الجودة، ما يؤكد أهمية سلاسل إمداد مادية قوية تربط المناجم بمصانع الصلب.