
Анализ рынка показывает сложную картину: несмотря на ускоренные инвестиции в возобновляемые источники энергии, абсолютный спрос на высококалорийный энергетический уголь в ключевых странах Азии остаётся на удивление устойчивым. Долгосрочный вектор — декарбонизация, но ближайшая реальность многих развивающихся экономик — опора на уголь для стабильности сети и растущего потребления электроэнергии.
Главный драйвер этой устойчивости — энергетическая безопасность. Для быстрорастущих стран Южной и Юго-Восточной Азии доступная и надёжная базовая генерация — условие экономического роста. В отличие от прерывистых ВИЭ, ТЭС дают стабильную круглосуточную выработку, необходимую расширяющимся сетям и промышленности. Прагматичная потребность в надёжности часто перевешивает краткосрочные цели перехода.
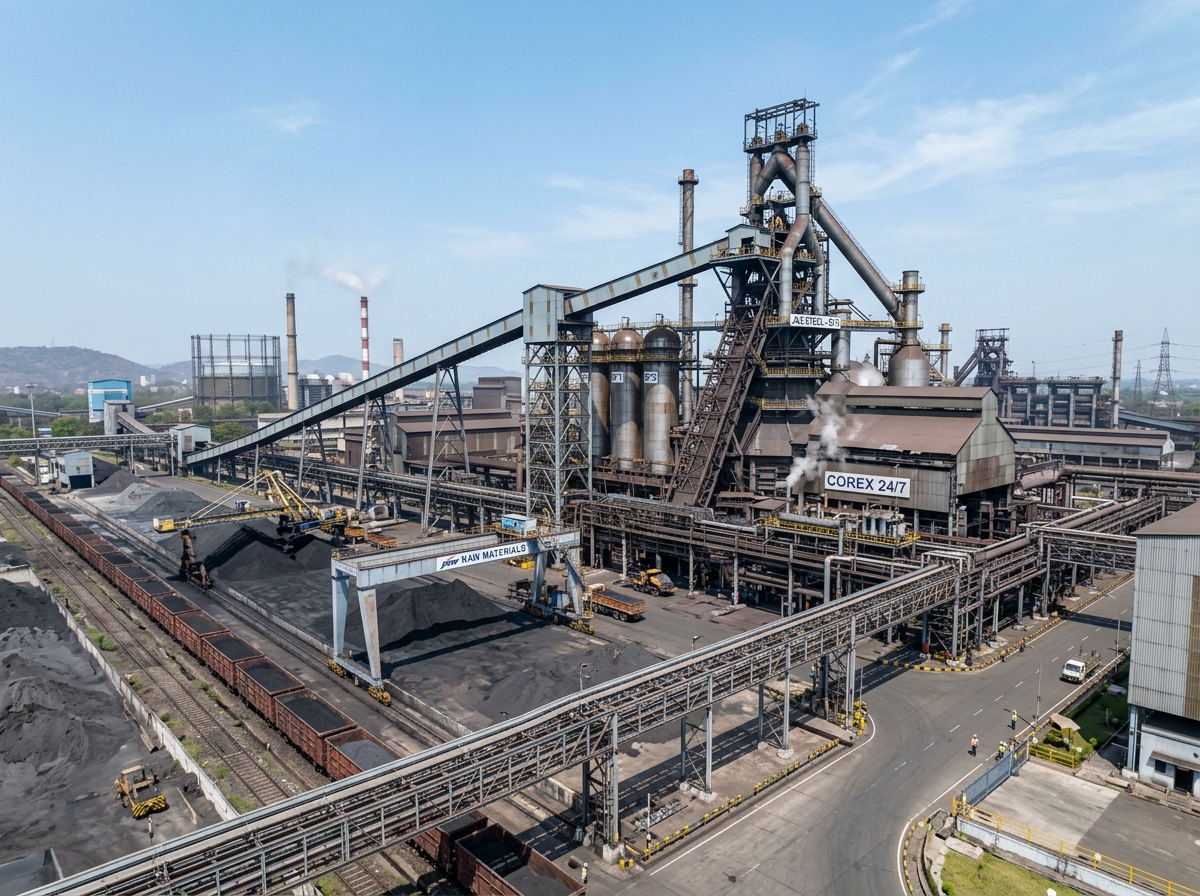
Индия, Вьетнам и Филиппины продолжают наращивать угольную генерацию вслед за урбанизацией и промышленностью. Внутренняя добыча во многих регионах не успевает за спросом, поэтому сохраняется зависимость от морского рынка. Импортный уголь с высокой калорийностью нужен для смешивания с более низкосортными внутренними запасами и повышения КПД станций.
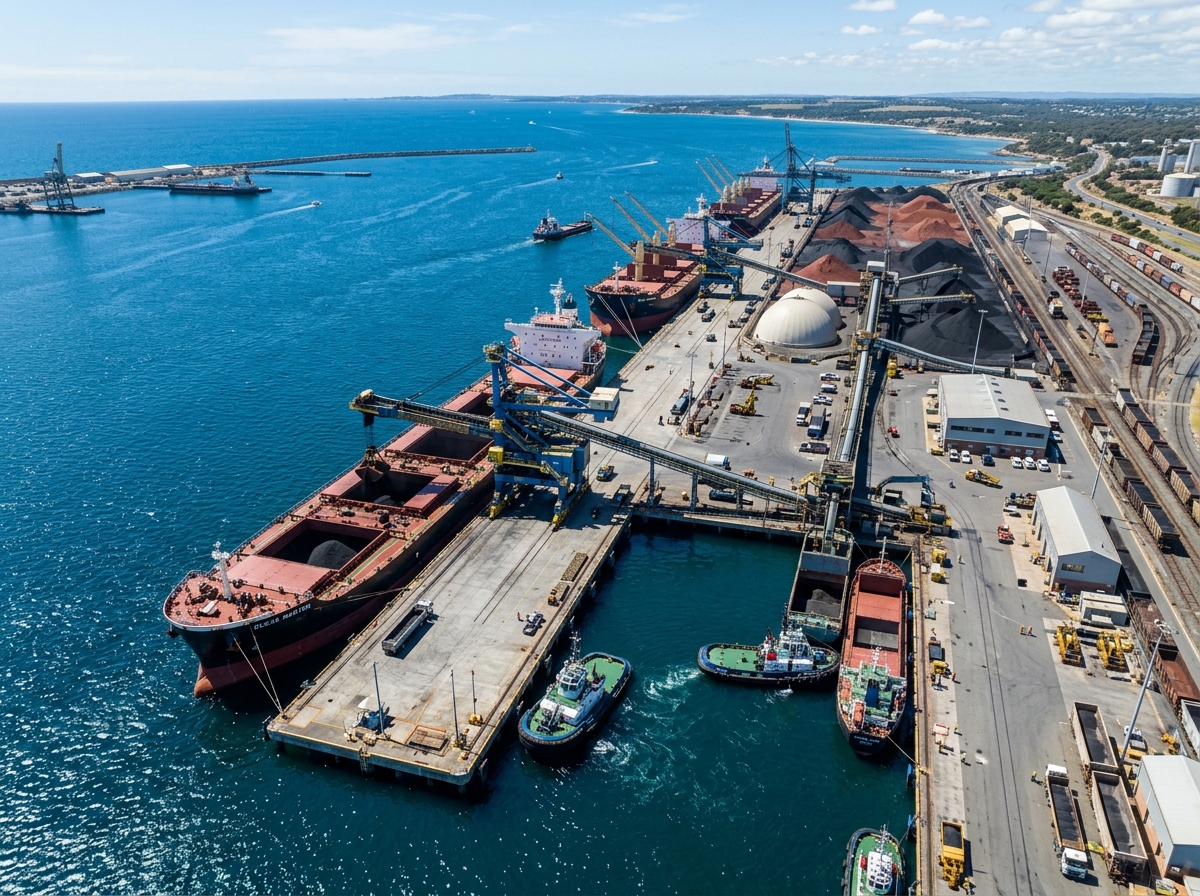
Меняется и логистика. После стабилизации европейского спроса потоки снова ориентированы на Тихоокеанский бассейн. Экспортёры Австралии и Индонезии выстраивают логистику под эти азиатские хабы роста, поддерживая поставки несмотря на погоду и регуляторные сдвиги.
Аналитики ожидают, что импорт в ключевых азиатских хабах в 2024–2026 годах останется стабильным или даже слегка вырастет. Глобальный нарратив «пика угля» звучит громко, но кривая спроса в Азии скорее выходит на длинное плато, чем на резкий спад.
Это поддерживает стабильные потоки качественного энергетического угля. Для промышленных покупателей и энергокомпаний региона надёжные долгосрочные контракты с физическими трейдерами — ключевая стратегия против волатильности и залог непрерывности операций.