Для промышленных потребителей угля в Азии цена FOB в порту погрузки — лишь половина истории. Динамика рынка подчеркнула роль ставок сухогрузного фрахта в итоговой, «приземлённой» стоимости энергии. Волатильность судоходства — особенно для судов Panamax и Capesize, типичных для угля — стала важной переменной в закупках энергокомпаний и цементных производителей.
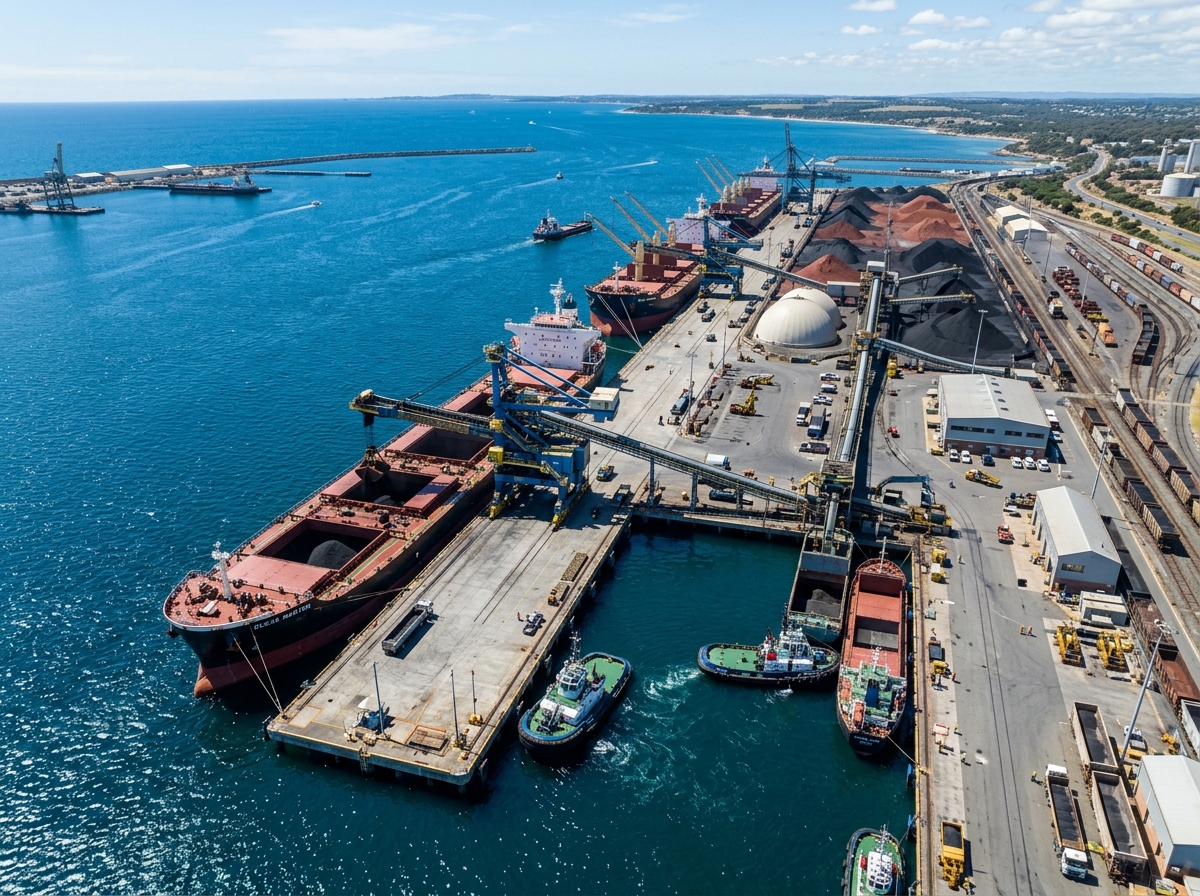
На колебания индексов фрахта влияют заторы на терминалах Австралии и Индонезии из‑за погоды и смещение мировых маршрутов из‑за геополитических узких мест. Когда предложение тоннажа в Тихоокеанском бассейне сжимается, ставки растут и напрямую бьют по марже C&F для покупателей.
Волатильность меняет региональный арбитраж. При высоком фрахте дальние поставки из Южной Африки или Америк становятся менее конкурентоспособными относительно региональных источников вроде Индонезии — даже если цена угля FOB выглядит привлекательно. Покупатели вынуждены считать «стоимость энергии с доставкой», а не только цену товара.
Для станций с узкой маржой внезапный скачок фрахта разрушителен. Ставка на спотовый фрахт открывает риск роста цены между покупкой партии и закреплением судна.
Поэтому зрелые покупатели всё чаще ищут интегрированные решения. Вместо раздельного управления товаром и фрахтом растёт спрос на сделки на условиях CFR/CIF с партнёрами, которые умеют фрахтовать рейсы и хеджировать фрахтовый риск. В такой среде управление логистикой столь же важно, как само происхождение угля.